Informations vérifiées le 7 octobre 2026.
Produire un spectacle vivant, c’est transformer une intention artistique en représentations devant un public, et en assumer le risque. Le producteur porte le projet, réunit l’argent, emploie les artistes et les techniciens, puis vend ou exploite le spectacle. Ce guide suit l’ordre réel d’une production, de la note d’intention à la dernière date de tournée, avec les règles qui s’appliquent en France en 2026.
Il s’adresse aux compagnies qui préparent leur première création comme aux structures qui veulent professionnaliser leur production. Deux guides le complètent : Financer un spectacle vivant et La licence d’entrepreneur de spectacles vivants.
Sommaire
- Produire un spectacle vivant : de quoi parle-t-on ?
- Les sept étapes pour produire un spectacle vivant
- Étape 1 : le projet artistique et les droits
- Étape 2 : la structure et la licence
- Étape 3 : le budget et le plan de financement
- Étape 4 : l’équipe et les contrats de travail
- Étape 5 : répétitions, résidences et création
- Étape 6 : vendre le spectacle
- Étape 7 : la tournée et le bilan
- Les erreurs qui coûtent cher
- Questions fréquentes
- Sources et ressources officielles
Produire un spectacle vivant : de quoi parle-t-on ?
Le Code du travail distingue trois métiers, qui correspondent aux trois catégories de la licence d’entrepreneur de spectacles vivants :
- le producteur (ou l’entrepreneur de tournées) a la responsabilité du spectacle, en supporte le coût et emploie le plateau artistique ;
- le diffuseur accueille le public : il a la charge, par contrat, de la billetterie et de la sécurité ;
- l’exploitant de lieu gère une salle aménagée pour les représentations publiques.
Une même structure peut cumuler ces rôles : un théâtre qui crée ses propres spectacles est à la fois exploitant, producteur et diffuseur. Pour une compagnie, produire signifie d’abord être employeur : c’est elle qui signe les contrats de travail et verse les salaires de l’équipe artistique.
Deux situations reviennent souvent. En coproduction, plusieurs partenaires apportent de l’argent ou des moyens (un plateau de répétition, la construction du décor) ; selon le contrat, ils partagent ou non les bénéfices et les pertes. L’un d’eux est alors souvent désigné producteur délégué : il conduit la production pour le compte de tous. Quant à la production exécutive, elle consiste à prendre en charge la fabrication d’un spectacle pour le compte d’un porteur de projet qui en garde la maîtrise artistique. Dans tous les cas, le contrat doit dire clairement qui est employeur, qui détient la licence et qui supporte le risque financier.
Les sept étapes pour produire un spectacle vivant
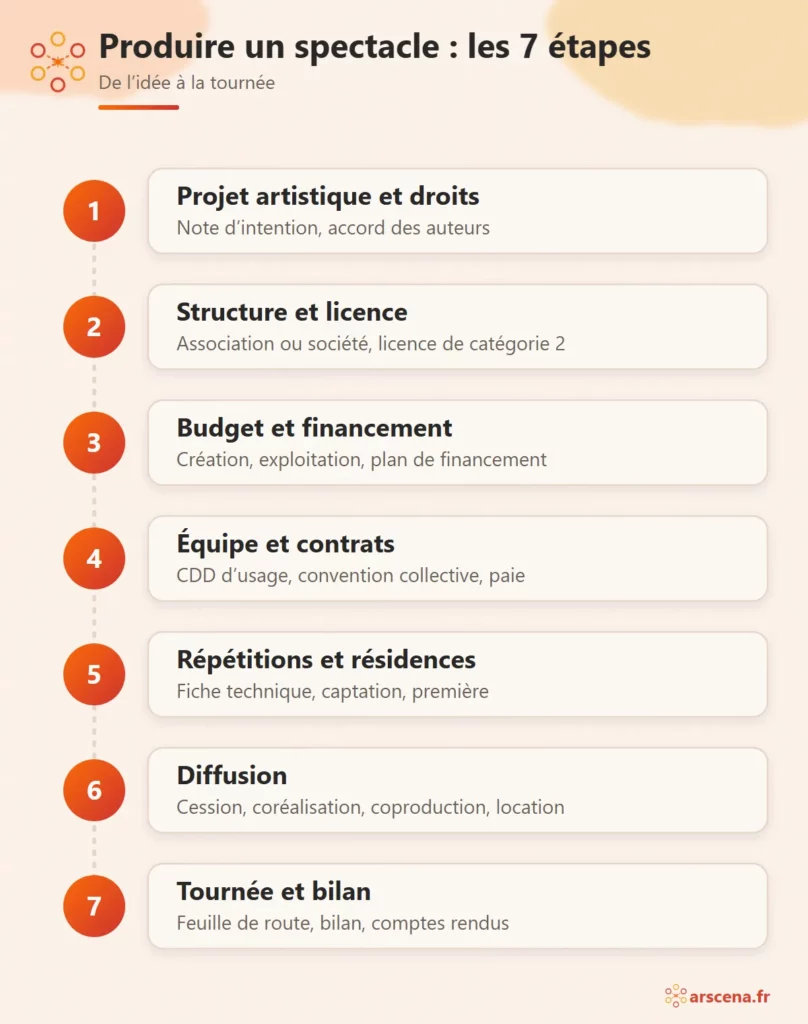
Les étapes se chevauchent : on cherche des dates de diffusion avant même la première répétition, et le budget se réajuste jusqu’au bout. L’ordre ci-dessous est celui des décisions, pas un calendrier rigide.
- Le projet artistique et les droits.
- La structure porteuse et la licence.
- Le budget et le plan de financement.
- L’équipe et les contrats de travail.
- Les répétitions, les résidences et la création.
- La vente du spectacle (la diffusion).
- La tournée, puis le bilan.
Combien de temps prévoir ? Aucune durée n’est imposée. Deux calendriers fixent le rythme : celui des commissions d’aide (DRAC, Région, Centre national de la musique, sociétés civiles), qui examinent les dossiers à dates fixes, et celui des lieux, qui composent leurs saisons longtemps à l’avance. Partez de la date de la première et remontez le temps : dates limites de dépôt, réunions des commissions, bouclage des programmations visées. C’est ce rétroplanning, et non une durée type, qui vous dit quand commencer.
Étape 1 : le projet artistique et les droits
Tout commence par un dossier artistique : une note d’intention (ce que le spectacle raconte, et pourquoi maintenant), l’équipe pressentie, la forme envisagée (durée, nombre d’interprètes, dimensions du plateau, jauge), les publics visés et un calendrier. Ce document circulera auprès des partenaires, des financeurs et des lieux : il doit tenir en quelques pages et donner envie.
Vérifiez les droits avant d’engager la moindre dépense :
- texte ou musique protégés : une œuvre reste protégée pendant toute la vie de son auteur et soixante-dix ans après sa mort (Code de la propriété intellectuelle, art. L. 123-1). Il faut l’autorisation de l’auteur ou de ses ayants droit, que l’on obtient en général par la SACD pour le théâtre et la danse, et par la SACEM pour la musique ;
- adaptation ou traduction : adapter un roman ou un film, ou jouer une traduction existante, suppose aussi l’accord des titulaires de droits ;
- musiques enregistrées diffusées pendant le spectacle : elles donnent lieu à des droits, à déclarer et à budgéter.
Un refus ou des conditions financières trop lourdes découverts après le début des répétitions peuvent arrêter un projet. Obtenez l’accord par écrit.
Étape 2 : la structure et la licence
Pour employer des artistes et signer des contrats, il faut une structure juridique. Beaucoup de compagnies choisissent l’association loi 1901 ; d’autres optent pour une société (SARL, SAS) ou une coopérative (SCOP, SCIC). Le choix a des effets concrets : par exemple, le crédit d’impôt pour la production de spectacles est réservé aux entreprises soumises à l’impôt sur les sociétés.
Vient ensuite la licence d’entrepreneur de spectacles vivants. Elle est obligatoire dès que le spectacle vivant est votre activité principale, ou dès que vous organisez plus de six représentations par an. Une compagnie qui emploie ses artistes relève de la catégorie 2 (producteur). La déclaration est gratuite, se fait en ligne et vaut licence pendant cinq ans si l’administration ne s’y oppose pas dans les trente jours. Toutes les conditions sont détaillées dans notre guide de la licence d’entrepreneur de spectacles.
Si le spectacle n’est pas votre activité principale et que vous restez à six représentations par an au plus, aucune déclaration n’est exigée : vous déclarez alors les artistes et techniciens que vous employez par le Guichet unique du spectacle occasionnel (GUSO), un service gratuit.
Étape 3 : le budget et le plan de financement
Deux budgets sont à tenir séparément :
- le budget de création (ou de production) : tout ce qu’il faut dépenser jusqu’à la première ;
- le budget d’exploitation, calculé par représentation : salaires de l’équipe en tournée, transport, hébergement, repas, frais administratifs.
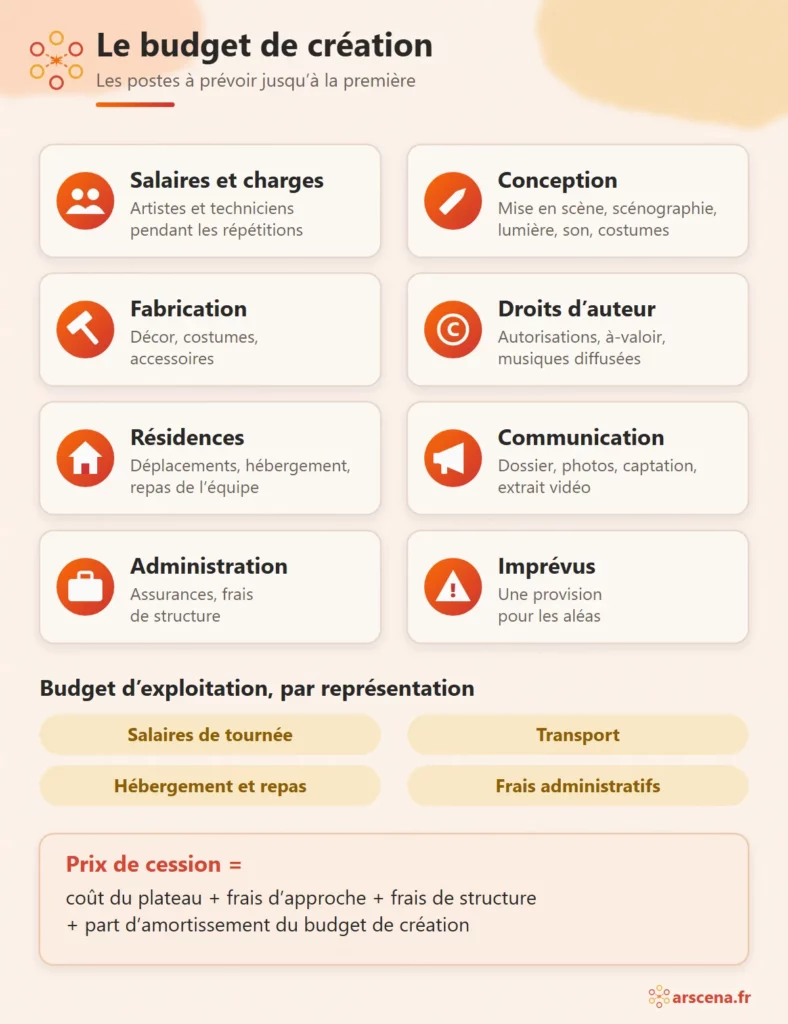
Les postes d’un budget de création :
- les salaires des artistes et des techniciens pendant les répétitions, avec les charges sociales ;
- la conception : mise en scène ou chorégraphie, scénographie, lumière, son, costumes ;
- la fabrication : construction du décor, achat de costumes et d’accessoires ;
- les droits d’auteur et les éventuels à-valoir ;
- les résidences : déplacements, hébergement et repas de l’équipe ;
- la communication et la diffusion : dossier, photographies, captation vidéo, extrait court ;
- l’administration, les assurances et une part des frais de structure ;
- une provision pour imprévus.
Le prix de cession, ce que vous facturerez à un lieu pour une représentation, se construit à partir du budget d’exploitation : le coût du plateau (salaires et charges de l’équipe en tournée), les frais d’approche (transport, hébergement, repas, s’ils ne sont pas pris en charge par le lieu), une part des frais de structure et une quote-part d’amortissement du budget de création. Un prix qui n’amortit pas la création oblige à financer chaque date avec les aides obtenues pour la créer.
Le budget doit enfin être équilibré : chaque dépense a une ressource en face, qu’il s’agisse de recettes de cession, d’apports de coproducteurs, d’aides publiques, d’aides des sociétés civiles, de mécénat ou de fonds propres. Notre guide Financer un spectacle vivant détaille chacune de ces sources.
Étape 4 : l’équipe et les contrats de travail
Un point de départ s’impose : un artiste rémunéré pour se produire est présumé salarié (Code du travail, art. L. 7121-3). Le paiement sur facture est l’exception, pas la règle, et il expose la structure à un redressement.
Les artistes et les techniciens sont le plus souvent engagés en contrat à durée déterminée d’usage (CDDU), que le Code du travail admet dans le spectacle. Leur rémunération suit la convention collective applicable :
- la convention collective des entreprises artistiques et culturelles (CCNEAC, IDCC 1285) pour le secteur public et subventionné ;
- la convention collective des entreprises du secteur privé du spectacle vivant (IDCC 3090) pour les théâtres privés, les producteurs de spectacles et les salles de concert privées.
Beaucoup d’artistes et de techniciens relèvent du régime d’assurance chômage des intermittents du spectacle : annexe 8 pour les techniciens, annexe 10 pour les artistes. Pour ouvrir des droits, il leur faut 507 heures de travail sur les douze mois précédant la fin de leur dernier contrat (France Travail). Pour eux, chaque cachet ou chaque heure mal déclarés peut coûter des droits : la rigueur de vos déclarations compte autant que le montant du salaire.
Les cotisations du spectacle ont leurs particularités, avec des caisses de congés payés et de retraite complémentaire propres au secteur : un logiciel de paie adapté ou un prestataire spécialisé évite les erreurs.
Étape 5 : répétitions, résidences et création
Une résidence met à disposition un plateau, parfois une équipe technique et un hébergement, pour une période de travail. Elle peut être un simple accueil ou s’accompagner d’un apport en coproduction. Écrivez ce que chacun apporte : dates, moyens techniques, prise en charge des salaires et des frais, mention du lieu dans la communication du spectacle.
Pendant les répétitions se fixe la fiche technique : dimensions minimales du plateau, besoins en lumière et en son, temps de montage et de démontage, personnel demandé au lieu d’accueil. C’est elle qui dira aux programmateurs si le spectacle peut entrer chez eux. Une fiche qui exige plus que ce qu’offrent les salles visées ferme des portes.
Pensez dès ce moment aux images : une captation de la générale ou d’une représentation, et un extrait de quelques minutes, que les programmateurs demandent souvent avant de se déplacer. Notre article Choisir la meilleure caméra pour diffuser vos spectacles en direct peut vous aider à vous équiper.
Étape 6 : vendre le spectacle
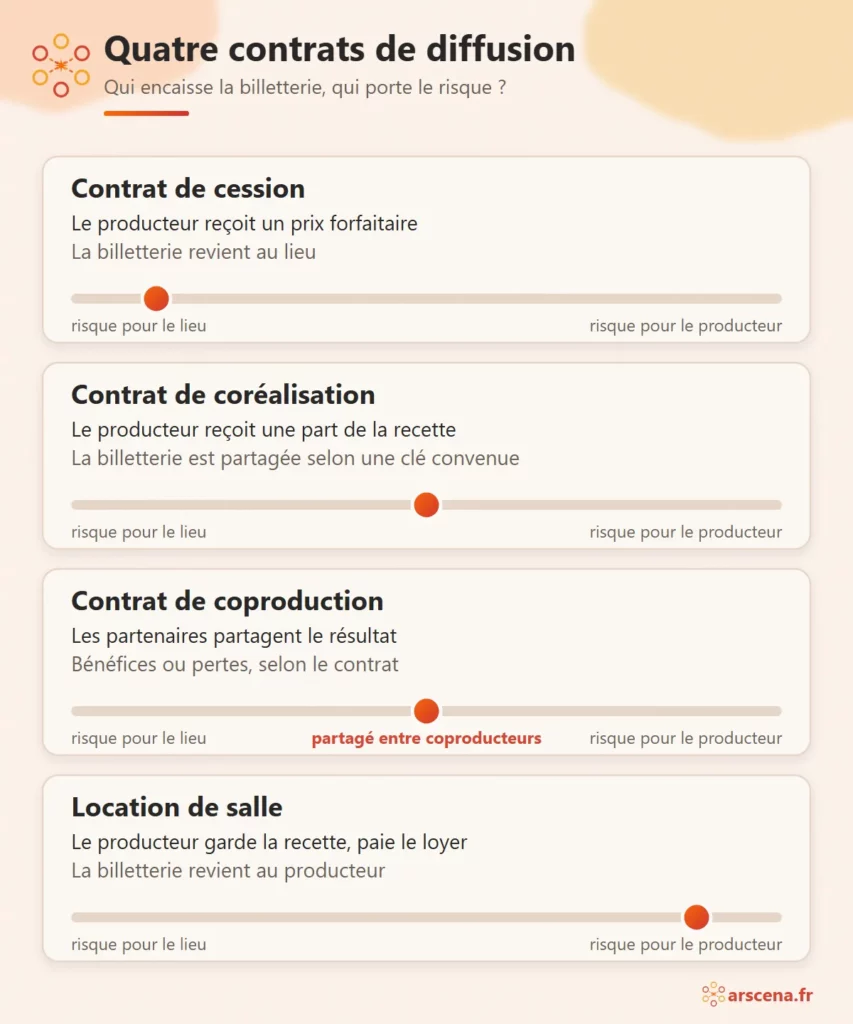
Quatre contrats encadrent la relation avec les lieux et les festivals (ARTCENA, Précis juridique) :
- le contrat de cession : vous vendez un nombre de représentations « clés en main » contre un prix forfaitaire ; le lieu organise l’accueil du public et garde la billetterie ;
- le contrat de coréalisation : pas de prix de cession ; vous et le lieu partagez la recette de billetterie selon une clé convenue, et donc le risque ;
- le contrat de coproduction : les partenaires montent et exploitent le spectacle ensemble et en partagent le résultat, bénéfices ou pertes ;
- la location de salle : vous louez le lieu, vendez vous-même les billets et gardez la recette, avec tout le risque.
La vente se prépare comme une campagne : un dossier de diffusion à jour (présentation, équipe, revue de presse, fiche technique, prix et conditions), une vidéo, une liste ciblée de lieux et de festivals dont la programmation correspond au spectacle, puis des relances régulières. Les festivals où se rendent de nombreux programmateurs, comme le Off d’Avignon, servent de vitrine ; mais une compagnie y joue souvent en coréalisation ou en location, et y supporte donc une grande part du risque : faites le calcul avant de vous engager. Notre article Stratégies digitales pour les acteurs culturels complète ce volet.
Une obligation à ne pas oublier : les supports de communication et la billetterie de tout spectacle doivent porter le numéro de licence des entrepreneurs qui le produisent ou le diffusent (Code du travail, art. R. 7122-12).
Étape 7 : la tournée et le bilan
Chaque date demande une feuille de route : horaires, adresses, contacts, plan de transport, hébergement, repas. Les salaires et les défraiements suivent la convention collective applicable. Vérifiez vos assurances : responsabilité civile de la structure, matériel et décor pendant les transports.
Après la dernière date, faites le bilan : budget réalisé comparé au budget prévisionnel, résultat de chaque date, comptes rendus à remettre aux financeurs. La plupart des aides ne versent leur solde qu’après ce compte rendu : au Centre national de la musique, par exemple, l’aide à la production est versée à 70 % à l’attribution, et le solde après validation du bilan.
Les erreurs qui coûtent cher
Six erreurs reviennent quand on commence à produire un spectacle vivant ; chacune peut coûter une partie du budget, voire le projet.
- Payer des artistes sur facture alors qu’ils sont présumés salariés.
- Produire sans licence au-delà de six représentations par an : amende administrative jusqu’à 1 500 € pour une personne physique et 7 500 € pour une personne morale, et fermeture possible de l’établissement pour un an au plus.
- Oublier le numéro de licence sur une affiche ou un billet : jusqu’à 800 € pour une personne physique et 2 000 € pour une personne morale.
- Fixer un prix de cession qui n’amortit pas la création.
- Compter sur une aide qui n’est pas encore notifiée : prévoyez une version réduite du budget.
- Lancer la fabrication avant d’avoir les droits de l’œuvre.
Questions fréquentes
Faut-il une licence pour produire un spectacle vivant ?
Oui, dès que le spectacle vivant est votre activité principale, ou au-delà de six représentations par an. En dessous, et si le spectacle n’est pas votre activité principale, aucune déclaration n’est exigée, mais l’emploi des artistes passe par le GUSO. Le détail est dans notre guide de la licence.
Quelle différence entre un producteur et un diffuseur ?
Le producteur a la responsabilité du spectacle, en supporte le coût et emploie les artistes. Le diffuseur accueille le public : il gère la billetterie et la sécurité, en général dans le cadre d’un contrat de cession signé avec le producteur.
Qu’est-ce qu’un contrat de cession ?
C’est le contrat par lequel un producteur vend des représentations à un organisateur contre un prix forfaitaire. Le producteur livre le spectacle « clés en main » et reste l’employeur des artistes ; l’organisateur accueille le public et perçoit la recette.
Un artiste peut-il facturer sa prestation ?
En principe, non : le contrat qui engage un artiste rémunéré pour se produire est présumé être un contrat de travail. Cette présomption ne cède que dans des situations particulières ; en cas de doute, renseignez-vous avant de signer.
Combien de temps faut-il pour produire un spectacle vivant ?
Aucune durée n’est imposée. Le calendrier dépend des dates limites des aides que vous visez et du moment où les lieux composent leur saison : construisez un rétroplanning à partir de la date de la première.
Sources et ressources officielles
- Ministère de la Culture, Plateforme des entrepreneurs de spectacles vivants (PLATESV), notamment les fiches 2.0 (activités et catégories) et 8 (contrôles et sanctions).
- Code du travail : art. L. 7122-19 (activité occasionnelle) et art. R. 7122-12 (numéro de licence sur les supports).
- ARTCENA, Précis juridique : les contrats de diffusion.
- France Travail, devenir intermittent du spectacle.
- Centre national de la musique, aide à la production et à la diffusion de spectacle vivant.
- Guichet unique du spectacle occasionnel (GUSO).