Informations vérifiées le 7 octobre 2026.
Aucun spectacle ne se finance d’une seule source. Pour financer un spectacle vivant, il faut assembler des recettes propres, des aides publiques, des apports de partenaires et des fonds privés, chacun avec ses conditions et son calendrier. En 2026, cette diversité n’est plus un luxe : les crédits publics se resserrent. Le projet de loi de finances pour 2026 ramenait par exemple la dotation de l’État au Centre national de la musique de 26,9 à 20 millions d’euros (Sénat, avis du 24 novembre 2025).
Ce guide passe en revue chaque source de financement, ses conditions et ses pièges, puis la méthode pour bâtir un plan de financement qui tient. Il complète notre guide Produire un spectacle vivant.
Sommaire
- Le plan de financement, mode d’emploi
- Les recettes propres
- Les aides publiques au spectacle vivant
- Les sociétés civiles : SACD, SACEM, Adami, Spedidam
- Coproductions, résidences et préachats
- Les crédits d’impôt
- Mécénat, parrainage, financement participatif et prêts
- Financer un spectacle vivant : la méthode en six étapes
- Questions fréquentes
- Sources
Le plan de financement, mode d’emploi
Le plan de financement met en face du budget de création (les charges) l’ensemble des ressources (les produits). Il doit être équilibré : le total des produits égale le total des charges. Les financeurs l’examinent de près, et chacun veut voir ce que les autres apportent.
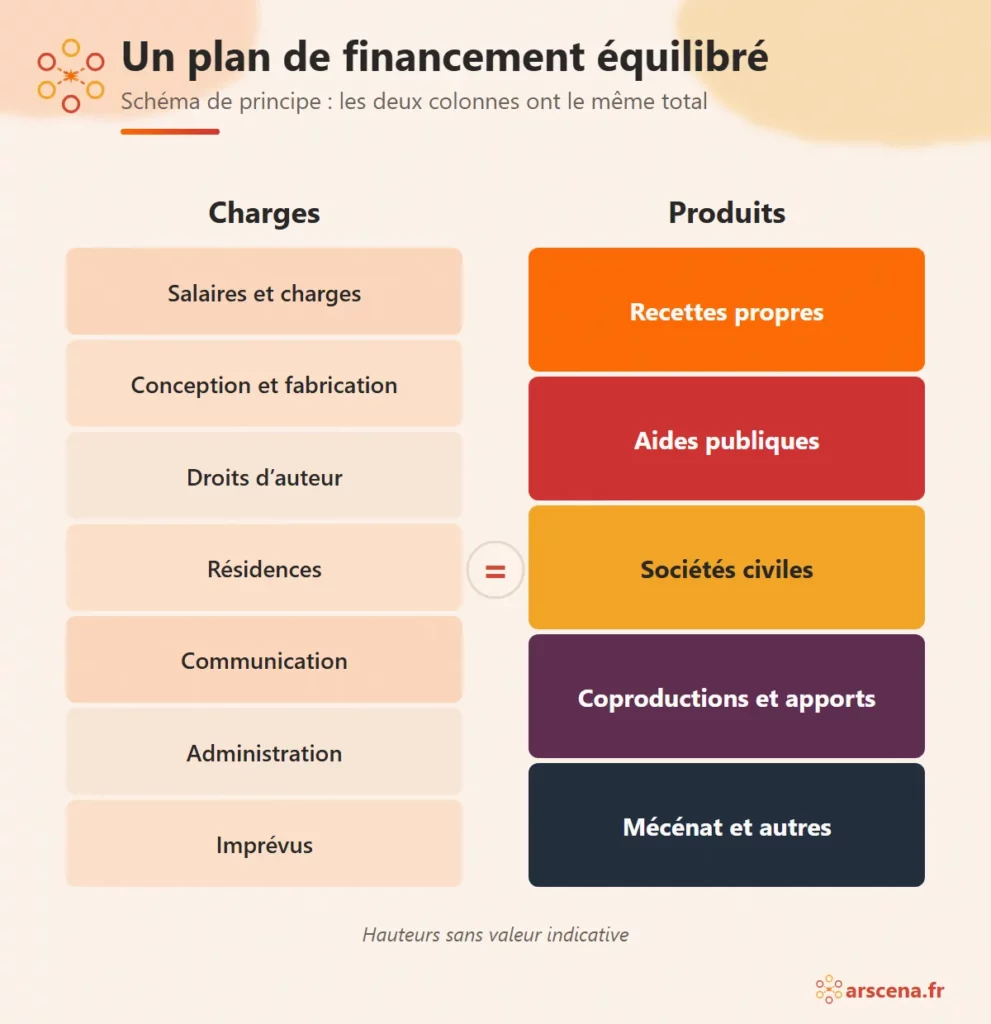
Trois règles le rendent crédible :
- indiquer l’état de chaque ressource : acquise (notifiée par écrit), demandée (dossier déposé) ou envisagée ;
- valoriser les apports en nature : un plateau prêté, du matériel mis à disposition ou un hébergement offert ont une valeur, qui figure à la fois en charge et en produit ;
- rester cohérent d’un dossier à l’autre : le même budget, aux mêmes montants, doit circuler chez tous les financeurs.
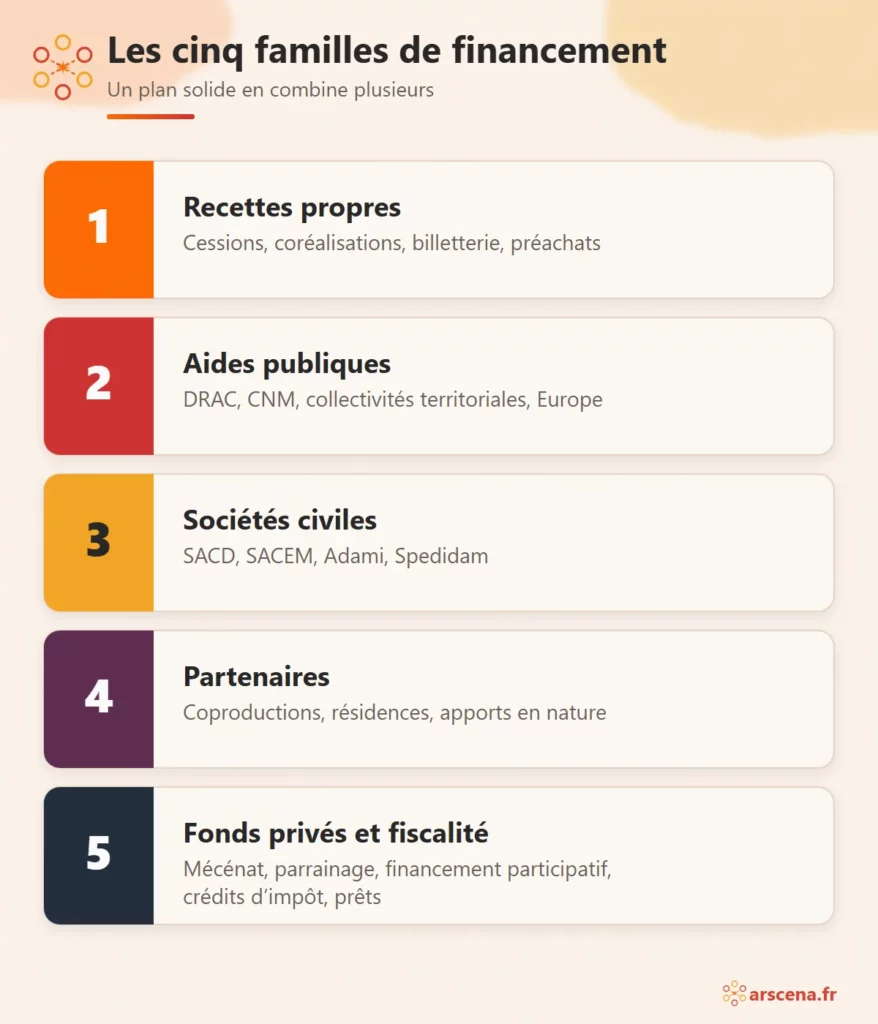
Les ressources se rangent en cinq familles, présentées ci-dessous.
Les recettes propres
Ce sont les ressources que le spectacle produit lui-même : les prix de cession versés par les lieux qui l’achètent, la part de recette en coréalisation, la billetterie quand vous louez une salle. Pour une création, elles prennent souvent la forme de préachats : un lieu s’engage à acheter des représentations avant même la première. Un préachat rassure les autres financeurs et conditionne parfois leur aide : plusieurs dispositifs exigent un nombre minimal de représentations confirmées (voir plus bas l’Adami et le CNM).
Les aides publiques au spectacle vivant
L’État : les aides déconcentrées des DRAC
Les directions régionales des affaires culturelles (DRAC) soutiennent la création en danse, en musique, en théâtre, dans les arts de la rue et les arts du cirque. Plus de 1 400 équipes artistiques sont aidées chaque année (ministère de la Culture). Deux formes d’aide existent :
- l’aide au projet : une aide ponctuelle pour la production d’une nouvelle création ou la reprise d’un spectacle après une interruption ;
- le conventionnement : une aide pluriannuelle, sur deux, trois ou quatre ans, réservée aux équipes les plus établies, dont les créations ont au moins une portée nationale.
Chaque DRAC fixe son calendrier de dépôt : consultez la page de votre région sur culture.gouv.fr bien avant la date limite.
Le Centre national de la musique (CNM)
Pour la musique et les variétés, le CNM propose une aide à la production et à la diffusion de spectacle vivant. Il faut être affilié au CNM (une démarche à anticiper d’au moins 20 jours ouvrés), titulaire de la licence d’entrepreneur de spectacles de catégorie 2, producteur du projet et employeur de l’équipe artistique. L’aide ne dépasse pas 75 000 € par projet, ni 300 000 € par an pour une même structure. Elle est versée en deux fois : une avance de 70 % après la décision, le solde après validation du bilan.
Les collectivités territoriales
Communes, intercommunalités, départements et régions sont des financeurs majeurs de la culture : leurs dépenses culturelles ont atteint 10 milliards d’euros en 2024, dont 7,9 milliards (79 %) pour les communes d’au moins 3 500 habitants et leurs intercommunalités (ministère de la Culture, DEPS, juillet 2026). Chaque collectivité a ses propres dispositifs (aide à la création, à la diffusion, à la résidence) et son règlement. Commencez par la ville et l’intercommunalité où vous êtes implanté, puis le département et la région.
L’Europe
Le programme Europe créative finance des projets de coopération entre partenaires de plusieurs pays européens. Les dossiers sont lourds et les calendriers longs : ils conviennent aux structures déjà installées, avec des partenaires étrangers. Notre article sur l’appel Innovation Lab d’Europe créative en donne un exemple.
L’Onda et les agences régionales
L’Office national de diffusion artistique (Onda) soutient surtout les lieux qui programment des spectacles jugés innovants, notamment par une garantie contre le déficit et une participation aux frais de voyage. Plusieurs agences régionales du spectacle vivant mènent des actions comparables. Pour une compagnie, ces dispositifs comptent parce qu’ils aident un lieu à dire oui.
Les sociétés civiles : SACD, SACEM, Adami, Spedidam
Les organismes de gestion collective des droits d’auteur et des droits voisins financent la création. Une part des sommes qu’ils perçoivent au titre de la copie privée (25 %) est en effet affectée par la loi à l’aide à la création, à la diffusion du spectacle vivant, à l’éducation artistique et à la formation des artistes.
L’exemple de l’Adami montre le niveau d’exigence. Son « aide Théâtre Musique Danse » (règlement mis à jour en octobre 2025) est réservée :
- au producteur du spectacle, structure de droit privé titulaire d’une licence d’entrepreneur de spectacles en cours de validité ;
- employeur direct de toute la distribution, payée au moins aux minima de la convention collective ;
- pour un spectacle qui emploie au moins 3 ou 4 artistes-interprètes salariés par représentation, selon la discipline ;
- et qui compte un minimum de représentations confirmées : 12 pour le théâtre, 6 pour les arts de la rue, la marionnette, le cirque et le mime, 8 pour les musiques actuelles, 4 pour le jazz, la musique traditionnelle, la musique classique, l’art lyrique et la danse.
Sont notamment exclus les projets portés ou coproduits majoritairement par une structure conventionnée par une DRAC au-delà de 50 000 € par an (théâtre) ou de 80 000 € (musique et danse), ou par une structure publique nationale. Les autres sociétés civiles ont leurs propres programmes : consultez leurs règlements, mis à jour chaque année.
Coproductions, résidences et préachats
La coproduction met en commun les moyens financiers, techniques ou humains nécessaires pour monter et exploiter un spectacle. ARTCENA distingue deux formes :
- la société en participation, où les coproducteurs partagent les bénéfices et les pertes ;
- le contrat de coproduction « simple », où le partenaire apporte une contribution sans participer aux bénéfices ni aux pertes.
Un lieu peut aussi coproduire en nature : il accueille l’équipe en résidence, prête son plateau, construit le décor dans ses ateliers. Dans tous les cas, écrivez qui apporte quoi, en argent et en nature, les contreparties (mentions dans la communication, représentations prévues dans le lieu), le partage des recettes éventuelles et le sort du décor à la fin de l’exploitation.
Les crédits d’impôt
Pour une société, les crédits d’impôt sont un levier important pour financer un spectacle vivant. Deux crédits d’impôt soutiennent la production de spectacles. Ils sont réservés aux entreprises soumises à l’impôt sur les sociétés qui ont la responsabilité du spectacle et en supportent le coût de création : les associations, qui en général ne paient pas cet impôt, n’y ont donc pas accès.
| Spectacles musicaux ou de variétés | Théâtre (et cirque depuis 2024) | |
|---|---|---|
| Texte | Code général des impôts, art. 220 quindecies | Code général des impôts, art. 220 sexdecies |
| Agrément | Centre national de la musique (provisoire, puis définitif) | ministère de la Culture (provisoire, puis définitif) |
| Principales conditions | au moins 4 représentations dans 3 lieux différents ; coûts de création engagés en France pour plus de moitié ; jauge des lieux plafonnée selon le genre | au moins 6 artistes au plateau, avec 20 services de répétition chacun ; plus de 20 dates en 12 mois, dont la moitié en France, dans au moins 2 lieux ; équipe artistique professionnelle à 90 % |
| Taux | 15 % ; 30 % pour les PME | 15 % ; 30 % pour les PME |
| Plafonds | 500 000 € de dépenses par spectacle ; 750 000 € de crédit par entreprise et par exercice | 500 000 € de dépenses par spectacle ; 750 000 € de crédit par entreprise et par exercice |
| Échéance | dépenses engagées jusqu’au 31 décembre 2027 | prorogé jusqu’au 31 décembre 2027 |
Sources : BOFiP (BOI-IS-RICI-10-45, version du 17 avril 2024 ; BOI-IS-RICI-10-47, version du 7 juin 2023 ; actualité du 29 mai 2024). L’extension au cirque s’applique aux demandes d’agrément provisoire déposées depuis le 1er janvier 2024 ; ses conditions propres sont à vérifier auprès du ministère de la Culture.
Mécénat, parrainage, financement participatif et prêts
Le mécénat
Une entreprise qui donne à un organisme éligible réduit son impôt de 60 % du montant versé, dans la limite de 20 000 € ou de 5 ‰ de son chiffre d’affaires si ce montant est plus élevé ; le taux tombe à 40 % pour la part des dons qui dépasse 2 millions d’euros, et l’excédent se reporte sur les cinq exercices suivants (Code général des impôts, art. 238 bis). Un particulier, lui, déduit 66 % de son don de son impôt sur le revenu, dans la limite de 20 % de son revenu imposable (art. 200).
Qui peut recevoir ? Les organismes d’intérêt général, mais aussi, pour le spectacle vivant, les organismes publics ou privés à gestion désintéressée dont l’activité principale est la présentation au public d’œuvres dramatiques, lyriques, musicales, chorégraphiques ou de cirque, à condition que les dons financent cette activité (art. 238 bis, 1, e). Une association qui remplit ces conditions peut donc délivrer des reçus fiscaux. En cas de doute, une demande de rescrit auprès de l’administration fiscale sécurise la situation : un reçu délivré à tort expose à une amende.
Le parrainage
Le parrainage (ou sponsoring) n’est pas du mécénat : l’entreprise achète une visibilité, avec des contreparties publicitaires proportionnées à son apport. C’est une prestation, qui se facture.
Le financement participatif
Une campagne de dons sur une plateforme de financement participatif peut compléter un budget, à condition d’avoir une communauté à mobiliser. Fixez un objectif réaliste, et comptez dans votre budget la commission de la plateforme et le coût des contreparties promises.
Les prêts
Un emprunt ne finance pas un spectacle, mais il aide à tenir la trésorerie entre les dépenses et le versement des aides. L’Institut pour le financement du cinéma et des industries culturelles (IFCIC) garantit des prêts bancaires accordés aux entreprises culturelles, dont celles du spectacle vivant.
Financer un spectacle vivant : la méthode en six étapes
- Partir du budget réel, poste par poste, et non du montant que l’on espère obtenir.
- Recenser les guichets auxquels le projet est éligible, avec leurs dates limites, dans un calendrier unique.
- Sécuriser d’abord les recettes et les coproducteurs : préachats et coproductions conditionnent souvent les aides, dont certaines exigent un nombre minimal de dates confirmées.
- Ne jamais compter sur une aide non notifiée : préparez une version réduite du spectacle et du budget, au cas où un financement manquerait.
- Anticiper la trésorerie : les aides sont souvent versées en plusieurs fois, la dernière après le bilan. Prévoyez de quoi payer les salaires entre-temps.
- Rendre compte : bilans, justificatifs, mentions des partenaires sur les supports. Un financeur bien informé est plus enclin à revenir.
Pour situer ces choix dans le contexte du secteur, lisez aussi Crise du spectacle vivant : cinq pistes pour tenir.
Questions fréquentes
Peut-on financer un spectacle vivant sans subvention ?
Oui. Les recettes de cession, les coproductions, le mécénat et, pour les entreprises soumises à l’impôt sur les sociétés, les crédits d’impôt peuvent suffire, en particulier pour des spectacles à forte billetterie. Le risque est alors entièrement porté par le producteur et ses partenaires.
Une association peut-elle recevoir du mécénat ?
Oui, si elle est d’intérêt général ou si, à gestion désintéressée, elle a pour activité principale la présentation au public d’œuvres de spectacle vivant, et si les dons financent cette activité.
Une association peut-elle bénéficier du crédit d’impôt spectacle vivant ?
En général, non : les crédits d’impôt sont réservés aux entreprises soumises à l’impôt sur les sociétés, ce qui n’est pas le cas de la plupart des associations.
Quand déposer ses demandes d’aide ?
Chaque dispositif a son calendrier. Recensez-les dès l’écriture du projet et construisez un rétroplanning à partir de la première : certaines commissions se réunissent plusieurs mois avant la date de la création.
Sources
- Sénat, avis n° 144 (2025-2026), tome IV, fascicule 4, 24 novembre 2025 (dotation du CNM).
- Ministère de la Culture, les aides déconcentrées au spectacle vivant.
- Ministère de la Culture, DEPS, tableau de bord des dépenses culturelles des collectivités territoriales 2019-2024, 31 juillet 2026.
- Centre national de la musique, aide à la production et à la diffusion de spectacle vivant.
- Adami, conditions de l’aide au spectacle, octobre 2025.
- ARTCENA, Précis juridique : les financements et le mécénat.
- BOFiP : crédit d’impôt spectacles musicaux ou de variétés, crédit d’impôt théâtre, prorogation et extension au cirque.